
ביטוחי הפרט הם הביטוחים שאנחנו עושים באופן פרטי כדי להגן על עצמנו ועל המשפחה. אבל אילו ביטוחים צריך באמת, ובאיזה סדר עדיפויות? הגישה הנכונה היא ניהול סיכונים: לא להתנהג מתוך פחד כאילו השמיים עומדים ליפול, אבל גם לא כאילו שום דבר לא יקרה.
חמשת ביטוחי הפרט המרכזיים
| ביטוח | מה הוא מכסה | סוג תשלום |
|---|---|---|
| ביטוח בריאות | ניתוחים, תרופות מחוץ לסל, השתלות | החזר הוצאות (משפה) |
| מחלות קשות | אבחון מחלה מתוך רשימה | סכום חד-פעמי (מפצה) |
| ביטוח סיעודי | מצב סיעודי | קצבה חודשית |
| ביטוח חיים | פטירה | סכום חד-פעמי למוטבים |
| תאונות אישיות | מוות, נכות ופגיעות מתאונה | פיצוי חד-פעמי/יומי |
איך מחליטים מה לקנות?
- מה כבר יש? – בודקים בהר הביטוח, כולל ביטוחים מהעבודה ומהשב"ן.
- מה הסיכון הגדול? – מה יפגע הכי הרבה בכלכלת המשפחה אם יקרה.
- מה התקציב? – סדרי עדיפויות: קודם הכיסויים הקריטיים, אחר כך התוספות.
- איפה הכפל? – מוותרים על כיסויים שמשלמים עליהם פעמיים.
לא מוותרים על כיסוי חיוני כדי לחסוך כמה שקלים, ולא משלמים על כיסוי שלא צריך רק כי הוא "בחבילה".
איך עושים ניהול סיכונים בפועל? ארבעה שלבים
- מיפוי – מוציאים דוח מהר הביטוח ומרכזים את כל הפוליסות: פרטיות, מהעבודה, מהשב"ן ומקרן הפנסיה.
- זיהוי סיכונים – שואלים מה יקרה למשפחה אם המפרנס לא יוכל לעבוד, אם יחלה במחלה קשה, או אם חלילה ייפטר.
- תעדוף – קודם מכסים סיכונים שעלולים למוטט את כלכלת המשפחה, ורק אחר כך מוסיפים כיסויים לנוחות ולאיכות חיים.
- ניקוי כפלים – מבטלים כיסויים כפולים, ומשתמשים בכסף שנחסך כדי לסגור פערים אמיתיים.
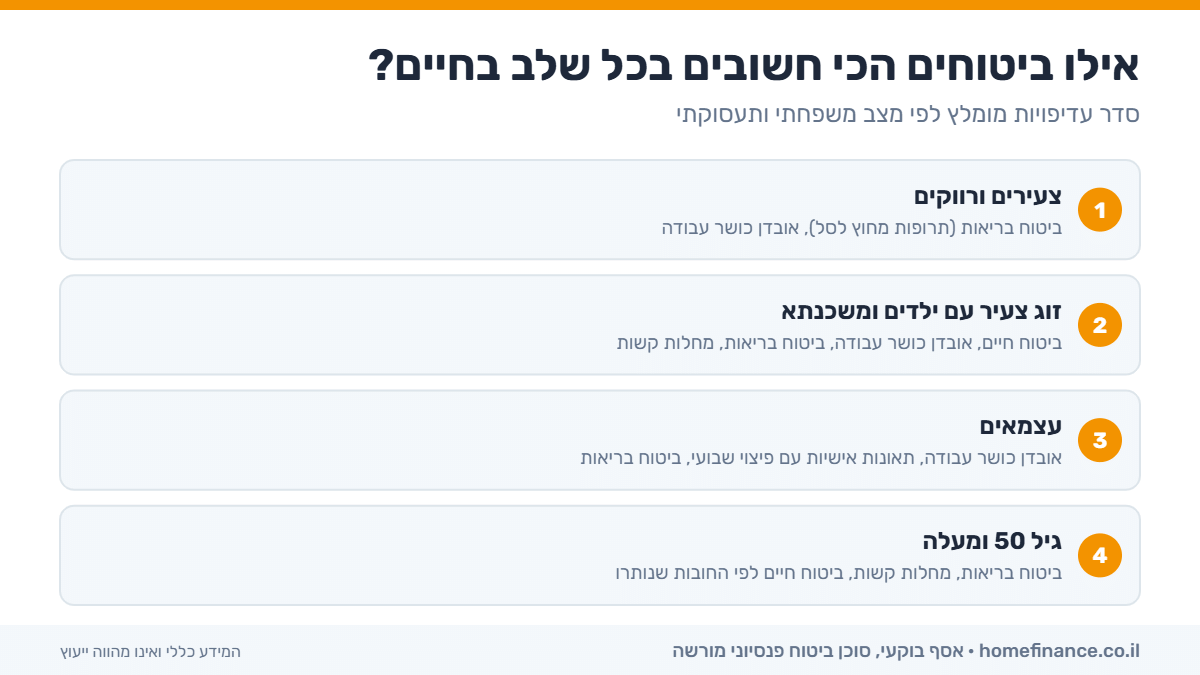
סדרי עדיפויות לפי שלב בחיים
| שלב בחיים | הכיסויים החשובים ביותר |
|---|---|
| צעירים ורווקים | ביטוח בריאות (במיוחד תרופות מחוץ לסל), אבדן כושר עבודה |
| זוג צעיר עם ילדים ומשכנתא | ביטוח חיים, אבדן כושר עבודה, ביטוח בריאות, מחלות קשות |
| עצמאים | אבדן כושר עבודה, תאונות אישיות עם פיצוי שבועי, ביטוח בריאות |
| גיל 50 ומעלה | ביטוח בריאות, מחלות קשות, בחינת הצורך בביטוח חיים לפי החובות שנותרו |
מבחן פשוט: האם אתם מבוטחים נכון?
- האם אתם יודעים בדיוק אילו ביטוחים יש לכם וכמה אתם משלמים על כל אחד?
- האם הכיסוי לאבדן כושר עבודה מחושב לפי השכר האמיתי שלכם?
- האם סכום ביטוח החיים מכסה את החובות ואת ההוצאות של המשפחה לכמה שנים?
- האם בדקתם שאין לכם כיסוי כפול בביטוח הבריאות?
- מתי בפעם האחרונה עדכנתם מוטבים?
אם התשובה לאחת השאלות היא "לא יודע" – זה הזמן לבדיקה.
פרמיה קבועה או משתנה?
בחלק מהביטוחים, כמו ביטוח חיים ומחלות קשות, אפשר לבחור בין פרמיה משתנה שעולה עם הגיל לבין פרמיה קבועה לתקופה ארוכה. פרמיה משתנה זולה בשנים הראשונות, אבל עלולה להתייקר מאוד בגיל מבוגר – בדיוק כשההכנסה יורדת. מי שמתכנן להחזיק את הביטוח שנים רבות ירוויח לרוב מפרמיה קבועה.
ביטוחים מהעבודה ומהשב"ן: לא לשכוח אותם
חלק גדול מהכיסוי של משפחות בישראל מגיע ממקורות שלא תמיד זוכרים: ביטוח בריאות קבוצתי דרך המעסיק, כיסוי לאבדן כושר עבודה ולשארים בקרן הפנסיה, והשב"ן של קופת החולים. לפני שקונים ביטוח חדש, חשוב לדעת מה כבר קיים – אחרת קל לשלם פעמיים על אותו כיסוי. מנגד, ביטוחים קבוצתיים מסתיימים בדרך כלל עם עזיבת העבודה, ולכן חשוב לדעת מה יקרה ביום שאחרי, ואם יש אפשרות לעבור לפוליסה פרטית בלי חיתום רפואי.
הצהרת בריאות: למה חשוב לענות במדויק
כשמצטרפים לביטוח, ממלאים הצהרת בריאות. תשובה לא מדויקת – גם בתום לב – עלולה לגרום לחברת הביטוח לדחות תביעה בעתיד. לכן כדאי למלא את ההצהרה בזהירות, לשאול כשלא ברור, ולשמור עותק. אם יש מצב רפואי קיים, חברת הביטוח עשויה להחריג אותו או להציע תוספת פרמיה – ועדיף לדעת זאת מראש.
שאלות נפוצות
מה הביטוח הכי חשוב?
לרוב: ביטוח בריאות לאירועים גדולים, ביטוח חיים למי שיש תלויים, ואבדן כושר עבודה למי שמתפרנס מעבודתו.
כל כמה זמן כדאי לבדוק את הביטוחים?
אחת לשנתיים, ובכל שינוי משמעותי – נישואים, ילד, משכנתא או מעבר עבודה.
האם ביטוח מהעבודה מספיק?
לא תמיד. הוא מסתיים כשעוזבים את העבודה, ולכן חשוב לבדוק מה קורה ביום שאחרי.
עוד בנושא: כפל ביטוחים – איך בודקים | איך בוחרים סוכן ביטוח | ביטוח בריאות פרטי – האם צריך
מקור רשמי לבדיקה: הר הביטוח – כל הביטוחים שלכם במקום אחד (המערכת הרשמית של רשות שוק ההון, ביטוח וחיסכון).

סוכן ביטוח פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר (רישיון משנת 2016), עם 25 שנות ניסיון בשוק ההון ובפיננסים – במערכת הבנקאות ובבתי השקעות. מתמחה בתכנון פנסיוני, השקעות וביטוחי פרט.
עוד עליי · לתיאום פגישת בדיקה · 052-3535687
רישיון מס' L-00133745 · אימות הרישיון במאגר בעלי הרישיון של משרד האוצר
רוצים לבדוק את התיק שלכם?
בפגישת בדיקה אני עובר איתכם על כל התמונה – פנסיה, חיסכון וביטוחים – בשפה פשוטה, ומראה בדיוק על מה אתם משלמים ומה אפשר לשפר. השאירו פרטים או התקשרו: 052-3535687.
הבהרה: המאמר מובא לצורך מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי או ייעוץ מס, ואינו תחליף לבדיקה אישית על ידי בעל רישיון. הנתונים נכונים לשנת 2026 ועשויים להתעדכן.
