
כדברי הקלישאה – אין כמו הבריאות. מערכת הבריאות הציבורית בישראל טובה, אבל היא עדיין ציבורית: אין מענה מיידי לכל טיפול, בדיקה, תרופה או ייעוץ. מי שרוצה כיסוי טוב צריך להשלים באופן פרטי. ביטוח בריאות בנוי היום מפרקים שבוחרים, ויחד הם מרכיבים את החבילה שלכם.
שלוש שכבות של כיסוי
- סל הבריאות הממלכתי – לכל תושבי ישראל, לפי חוק ביטוח בריאות ממלכתי.
- שב"ן (ביטוח משלים) – רובד נוסף של קופות החולים, עם עשרות תחומי כיסוי: חוות דעת, רפואה משלימה, השתתפות בניתוחים ועוד. הקופה מחויבת לצרף כל חבר, ללא קשר למצב בריאותו.
- ביטוח פרטי – מחברת ביטוח, פרטני או קבוצתי דרך מקום העבודה (מורים, שוטרים, עובדי מדינה, חברות גדולות ועוד).
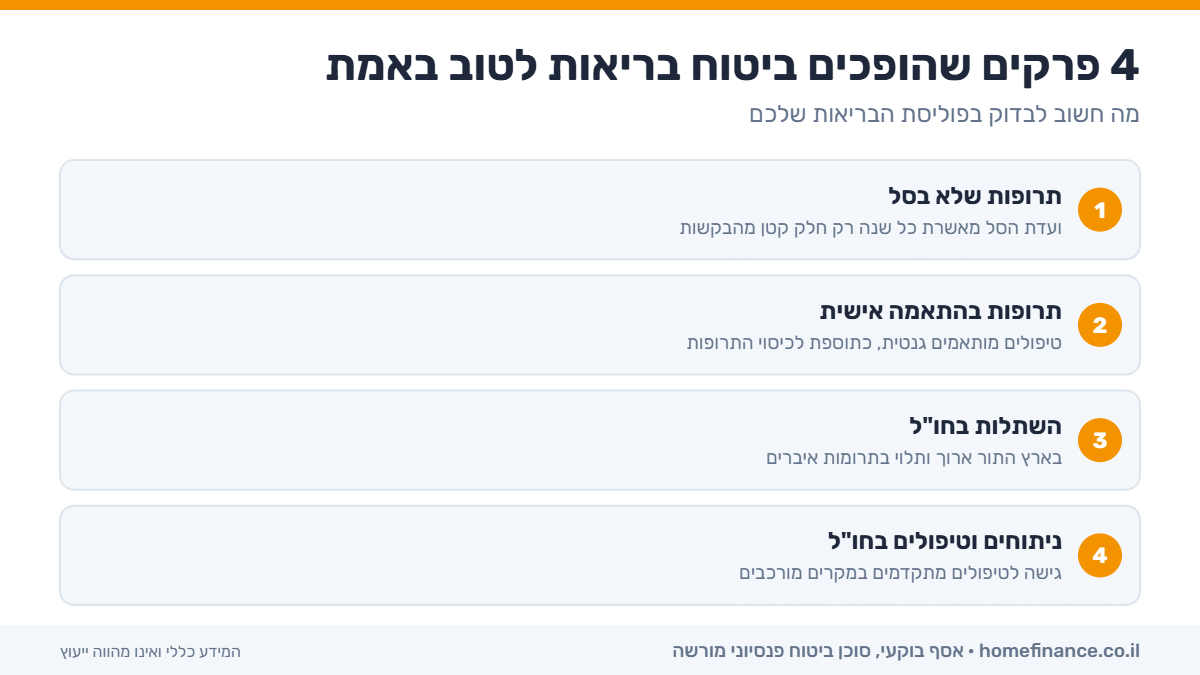
החבילה הבסיסית – כיסויים שהם חובה
| פרק | למה הוא חשוב |
|---|---|
| תרופות שלא בסל | ועדת הסל מאשרת כל שנה רק חלק קטן מהבקשות. תרופות חדשות, למשל לסרטן, עלולות לעלות עשרות אלפי שקלים בחודש. |
| תרופות בהתאמה אישית | טיפולים מותאמים גנטית, כתוספת לכיסוי התרופות. |
| השתלות בחו"ל | בארץ התור ארוך ותלוי בתרומות איברים. דרך הביטוח נכנסים למאגר בינלאומי. |
| ניתוחים וטיפולים בחו"ל | במקרים מורכבים – גישה לטיפולים שלא קיימים או לא זמינים בארץ. |
מה הופך את החבילה למקיפה: ניתוחים בארץ
ניתוחים יש גם דרך קופת החולים, אבל השאלה היא מי ינתח, איפה ומתי. בניתוחים אלקטיביים – קטרקט, החלפת מפרק, כפתורים – אפשר לחכות חודשים. כיסוי פרטי מאפשר לבחור מנתח ובית חולים, וכולל לרוב גם מחליפי ניתוח – טכנולוגיות חדשות שמחליפות ניתוח. אפשר לבחור כיסוי "מהשקל הראשון" או "משלים שב"ן" – ההבדלים מוסברים במאמר ביטוח בריאות פרטי: האם באמת צריך.
תוספות לאיכות חיים
על החבילה אפשר להוסיף כתבי שירות: אבחון מהיר, התייעצות עם מומחה, רפואה משלימה, רופא מלווה ועוד. הם נחמדים – אבל לפני שמוסיפים, כדאי לבדוק שהם לא קיימים כבר בשב"ן, כדי לא לשלם פעמיים.
מהשקל הראשון או משלים שב"ן?
| מהשקל הראשון | משלים שב"ן | |
|---|---|---|
| איך זה עובד | הביטוח הפרטי משלם ישירות, בלי קשר לשב"ן | הביטוח משלם רק מעבר למה שהשב"ן מכסה |
| עלות | יקר יותר | זול משמעותית |
| יתרון | לא תלוי בהחלטות ובתנאים של קופת החולים | חיסכון בפרמיה למי שמחזיק שב"ן |
| סיכון | עלול ליצור כפל עם השב"ן | אם עוזבים את השב"ן או שהוא משתנה – הכיסוי נפגע |
המחיר של "משלים שב"ן" נמוך, אבל הוא מניח שתמשיכו להחזיק את השב"ן לאורך שנים. מי שמתכנן לוותר על השב"ן או לא סומך על יציבות הכיסוי שלו, יעדיף "מהשקל הראשון".
על מה לשים לב בפוליסה
- החרגות – מצבים רפואיים קודמים שלא יכוסו. חשוב למלא הצהרת בריאות מלאה ומדויקת.
- תקופת אכשרה – תקופה בתחילת הביטוח שבה חלק מהכיסויים עדיין לא בתוקף.
- השתתפות עצמית – כמה תשלמו מכיסכם בכל מימוש.
- הסכם עם רופאים ובתי חולים – ניתוח אצל רופא בהסכם חוסך התעסקות בהחזרים.
- שינוי פרמיה – הפרמיה עולה בדרך כלל במדרגות גיל, וכדאי להכיר את התחזית מראש.
מה קורה כשעוזבים ביטוח קבוצתי?
ביטוח בריאות דרך מקום העבודה מסתיים לרוב עם סיום העבודה. ברוב המקרים אפשר לעבור לפוליסה פרטית באותה חברה בלי הצהרת בריאות חדשה – אבל רק בתוך זמן מוגבל. כדאי לבדוק את האפשרות הזו לפני שעוזבים, כדי לא להישאר בלי כיסוי בגיל שבו כבר קשה להצטרף מחדש.
איך לבדוק את החבילה שלכם היום?
- מוציאים דוח מהר הביטוח, ובודקים אילו פוליסות בריאות קיימות – פרטיות, מהעבודה ודרך המשכנתא.
- בודקים איזה שב"ן יש לכל בן משפחה.
- עוברים על הפרקים: תרופות, השתלות, ניתוחים בחו"ל, ניתוחים בארץ וכתבי שירות.
- מסמנים מה חסר ומה כפול, ומחליטים אם להשלים או לבטל.
בדיקה כזו לוקחת שעה-שעתיים, ובמקרים רבים חוסכת מאות שקלים בחודש – או חושפת פער מסוכן בכיסוי.
שאלות נפוצות
מה הפרק החשוב ביותר בביטוח בריאות?
תרופות שלא בסל. זה הסיכון הכלכלי הגדול ביותר, והכיסוי זול יחסית.
יש לי ביטוח בריאות מהעבודה. צריך עוד?
כדאי לבדוק מה הוא כולל ומה קורה כשעוזבים. לרוב כדאי להשלים פרקים חסרים באופן פרטי.
האם אפשר לבחור רק חלק מהפרקים?
כן. ביטוח הבריאות מודולרי, ואפשר לבנות חבילה לפי הצורך והתקציב.
עוד בנושא: ביטוח בריאות פרטי – האם צריך | כפל ביטוחים | מחלות קשות
מקור רשמי לבדיקה: הר הביטוח – כל הביטוחים שלכם במקום אחד (המערכת הרשמית של רשות שוק ההון, ביטוח וחיסכון).

סוכן ביטוח פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר (רישיון משנת 2016), עם 25 שנות ניסיון בשוק ההון ובפיננסים – במערכת הבנקאות ובבתי השקעות. מתמחה בתכנון פנסיוני, השקעות וביטוחי פרט.
עוד עליי · לתיאום פגישת בדיקה · 052-3535687
רישיון מס' L-00133745 · אימות הרישיון במאגר בעלי הרישיון של משרד האוצר
רוצים לבדוק את התיק שלכם?
בפגישת בדיקה אני עובר איתכם על כל התמונה – פנסיה, חיסכון וביטוחים – בשפה פשוטה, ומראה בדיוק על מה אתם משלמים ומה אפשר לשפר. השאירו פרטים או התקשרו: 052-3535687.
הבהרה: המאמר מובא לצורך מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי או ייעוץ מס, ואינו תחליף לבדיקה אישית על ידי בעל רישיון. הנתונים נכונים לשנת 2026 ועשויים להתעדכן.
