
כמה כסף נכנס כל חודש לחיסכון הפנסיוני שלכם? התשובה תלויה בשאלה אם אתם שכירים או עצמאים. כאן ריכזתי את הכללים והמספרים העדכניים, ולמה גובה ההפקדה משפיע לא רק על הקצבה אלא גם על הכיסוי הביטוחי.
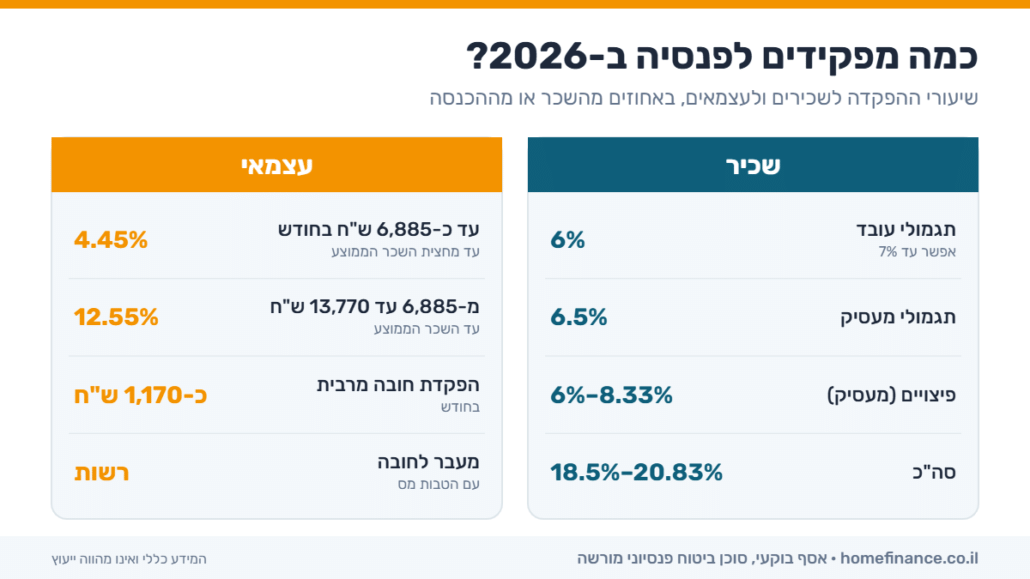
שכירים: העובד מפקיד פעם אחת, המעסיק פעמיים
- העובד: 6% מהשכר ברוטו.
- המעסיק: 6.5% לתגמולים, ועוד 6% עד 8.33% לפיצויים.
סך הכל נכנסים לחיסכון בין 18.5% ל-20.83% מהשכר מדי חודש. בדרגות שכר גבוהות מקובל להגיע ל-8.33% פיצויים – כך שבמצטבר של 12 חודשים מופקדת משכורת מלאה, והפיצויים "משולמים" תוך כדי עבודה.
עצמאים: חובה מינימלית, והטבות מס על כל השאר
מ-2017 חלה חובת הפקדה גם על עצמאים. ב-2026:
| שיעור | הערות | |
|---|---|---|
| עד מחצית השכר הממוצע | 4.45% מההכנסה | השכר הממוצע ב-2026: כ-13,770 ש"ח לחודש |
| ממחצית ועד השכר הממוצע | 12.55% מההכנסה | ההפקדה המרבית בחובה: כ-1,170 ש"ח לחודש |
| מעבר לחובה | רשות | הטבות מס עד כ-38,412 ש"ח בשנה |
ההפקדה של עצמאי מקנה הוצאה מוכרת וזיכוי ממס – הטבה שמקטינה את מס ההכנסה ואת ביטוח הלאומי. הפירוט המלא נמצא במאמר על חובת ההפקדה לעצמאים.
למה גובה ההפקדה חשוב גם לביטוח?
בקרן פנסיה מקיפה, הכיסויים לאבדן כושר עבודה ולקצבת שארים נגזרים מגובה ההפקדה. ככל שמפקידים יותר – הכיסוי הביטוחי גבוה יותר. עצמאי שמפקיד את המינימום, או שכיר שהמעסיק מפקיד עבורו רק עד השכר הממוצע, עלול לגלות שהכיסוי שלו נמוך מההכנסה האמיתית.
שכיר שהוא גם עצמאי: איך מחשבים?
לא מעט אנשים עובדים כשכירים ובמקביל מנהלים עסק עצמאי. במקרה כזה המעסיק מפקיד על השכר, וחובת ההפקדה כעצמאי חלה על ההכנסה מהעסק. ההפקדות לשני המקורות יכולות להיכנס לאותה קרן פנסיה, אבל כדאי לוודא שהקרן רושמת אותן נכון – כדי שהכיסוי הביטוחי יחושב לפי סך ההכנסה ושתקבלו את הטבות המס על החלק העצמאי.
דוגמה מספרית לעצמאי
עצמאי עם הכנסה חייבת של 13,770 ש"ח בחודש (בערך השכר הממוצע ב-2026) יפקיד בחובה בערך כך:
| מדרגת הכנסה | שיעור | הפקדה חודשית |
|---|---|---|
| עד כ-6,885 ש"ח (מחצית השכר הממוצע) | 4.45% | כ-306 ש"ח |
| מכ-6,885 ועד כ-13,770 ש"ח | 12.55% | כ-864 ש"ח |
| סה"כ | כ-1,170 ש"ח בחודש |
המספרים מעוגלים. ההפקדה בפועל נקבעת לפי ההכנסה החייבת השנתית בדוח למס הכנסה, ואפשר להפקיד חודשית או בסכום אחד במהלך השנה.
שכיר: כמה זה בשקלים?
שכיר עם שכר ברוטו של 12,000 ש"ח, שהמעסיק מפקיד עבורו 6% פיצויים, יחסוך כל חודש בערך 2,220 ש"ח: 720 ש"ח מהעובד, 780 ש"ח תגמולי מעסיק ו-720 ש"ח פיצויים. אם המעסיק מפקיד 8.33% פיצויים, הסכום עולה לכ-2,500 ש"ח. ההפרש נראה קטן בחודש אחד, אבל לאורך 30 שנה ועם תשואה הוא מצטבר לסכום משמעותי.
כדאי להפקיד יותר מהמינימום?
הפקדה מעבר למינימום מגדילה את החיסכון לפרישה ואת הכיסוי לאבדן כושר עבודה ולשארים. לעצמאים היא גם מקטינה את המס – עד התקרה המוטבת. לפני שמגדילים הפקדה כדאי לוודא שיש קרן חירום נזילה בצד, כי כסף בפנסיה נעול עד גיל הפרישה.
טעויות נפוצות בהפקדות לפנסיה
- עצמאי שמפקיד בדצמבר "מה שנשאר" – הפקדה מאוחרת חוסכת את המס, אבל הכסף לא היה מושקע כל השנה, והכיסוי הביטוחי בקרן מחושב לפי הפקדות שוטפות. עדיף הוראת קבע חודשית ועדכון בסוף השנה.
- שכיר שלא בודק את בסיס השכר – אם ההפקדה רק על שכר הבסיס ולא על רכיבים קבועים נוספים, גם החיסכון וגם הכיסוי נמוכים.
- הפסקת הפקדות בין עבודות – חודשים בלי הפקדה עלולים לפגוע בכיסוי הביטוחי. בקרנות הפנסיה אפשר לבקש הסדר ריסק זמני שמשמר את הכיסוי לתקופה מוגבלת.
- כמה קרנות במקביל – הפקדות שמתפצלות לכמה קרנות גורמות לתשלום כפול על ביטוח ולכיסוי חלקי בכל אחת.
מה קורה כשההכנסה משתנה במהלך השנה?
לעצמאים ההכנסה לא קבועה, ולכן חובת ההפקדה נבדקת לפי ההכנסה השנתית. מי שהפקיד בהוראת קבע לפי הערכה בתחילת השנה, יכול להשלים בסוף השנה לפי הנתונים בפועל – ורואה החשבון יכול לעזור לחשב את הסכום המדויק לפני הגשת הדוח.
שאלות נפוצות
האם עצמאי יכול להפקיד יותר מהחובה?
כן, ובדרך כלל זה משתלם בזכות הטבות המס – עד התקרה המוטבת.
שכיר יכול להגדיל את ההפקדה שלו?
כן. העובד יכול להפקיד עד 7%, ואפשר גם להפקיד באופן עצמאי לקופה – בכפוף לתקרות ההטבה.
מה קורה אם המעסיק לא מפקיד?
זו הפרה של החוק. כדאי לבדוק את הדוח מהקרן ולפנות למעסיק, ואם צריך – לממונה על אכיפת דיני עבודה.
עוד בנושא: הסבר על העולם הפנסיוני | אבדן כושר עבודה | קצבת שארים | הפקדות לפנסיה במעבר עבודה
מקור רשמי לבדיקה: פנסיה נט – השוואת תשואות ודמי ניהול של קרנות הפנסיה (המערכת הרשמית של רשות שוק ההון, ביטוח וחיסכון).

סוכן ביטוח פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר (רישיון משנת 2016), עם 25 שנות ניסיון בשוק ההון ובפיננסים – במערכת הבנקאות ובבתי השקעות. מתמחה בתכנון פנסיוני, השקעות וביטוחי פרט.
עוד עליי · לתיאום פגישת בדיקה · 052-3535687
רישיון מס' L-00133745 · אימות הרישיון במאגר בעלי הרישיון של משרד האוצר
רוצים לבדוק את התיק שלכם?
בפגישת בדיקה אני עובר איתכם על כל התמונה – פנסיה, חיסכון וביטוחים – בשפה פשוטה, ומראה בדיוק על מה אתם משלמים ומה אפשר לשפר. השאירו פרטים או התקשרו: 052-3535687.
הבהרה: המאמר מובא לצורך מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי או ייעוץ מס, ואינו תחליף לבדיקה אישית על ידי בעל רישיון. הנתונים נכונים לשנת 2026 ועשויים להתעדכן.
