
החיסכון הפנסיוני הוא החיסכון הגדול והמשמעותי ביותר בחיים של רובנו – עשרות שנים של הפקדות, ובגיל הפרישה אותו חיסכון אמור לממן עוד עשרים או שלושים שנה. אבל איך בדיוק הופך סכום של מאות אלפי שקלים לקצבה חודשית? התשובה היא מקדם ההמרה.
איך מחשבים את הקצבה?
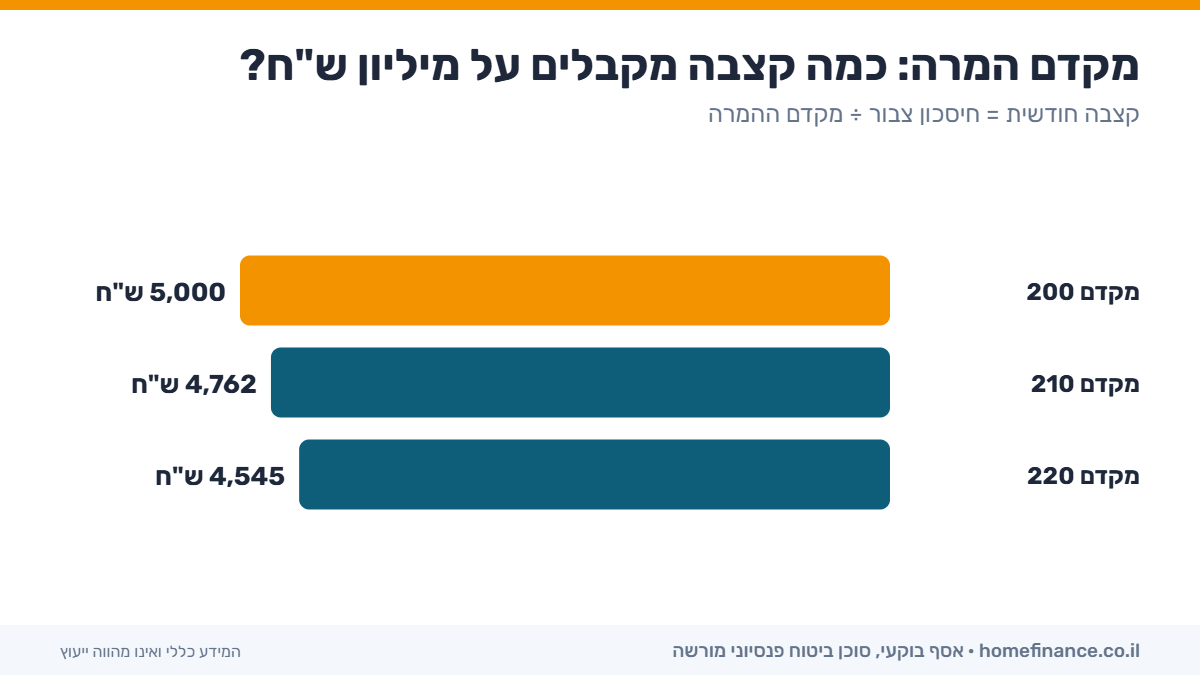
הנוסחה פשוטה: החיסכון הצבור ÷ מקדם ההמרה = הקצבה החודשית.
| חיסכון צבור | מקדם 200 | מקדם 210 | מקדם 220 |
|---|---|---|---|
| 500,000 ש"ח | 2,500 ש"ח | 2,381 ש"ח | 2,273 ש"ח |
| 1,000,000 ש"ח | 5,000 ש"ח | 4,762 ש"ח | 4,545 ש"ח |
| 1,500,000 ש"ח | 7,500 ש"ח | 7,143 ש"ח | 6,818 ש"ח |
כמו שרואים, הפרש של כמה נקודות במקדם משנה את הקצבה במאות שקלים בחודש – לכל החיים.
מה קובע את המקדם?
- תוחלת החיים – הגורם העיקרי. ככל שתוחלת החיים עולה, המקדם עולה והקצבה יורדת, כי הכסף צריך להספיק ליותר חודשים.
- גיל הפרישה – פרישה מאוחרת יותר = מקדם נמוך יותר.
- מסלול הקצבה – בחירה בקצבה לבן/בת הזוג או בתקופת הבטחה מעלה את המקדם.
ביטוח מנהלים עם מקדם מובטח – נכס שכדאי לשמור
בפוליסות ביטוח מנהלים שנפתחו עד יוני 2001, המקדם נקבע כבר בעת ההצטרפות, והוא נמוך משמעותית מהמקובל היום. לכן, גם אם דמי הניהול בפוליסה גבוהים, ייתכן שהיא שווה יותר מקרן פנסיה חדשה. בפוליסות מאוחרות יותר המקדם עודכן לפי תוחלת החיים, ועדיין יש בחלקן הבטחת מקדם.
בהשוואה בין ביטוח מנהלים לקרן פנסיה בודקים: דמי ניהול, המקדם המובטח, תחזית הקצבה, עלויות הביטוח בתכנית – ורק אז מחליטים.
מסלולי קצבה: איך הבחירה משנה את הסכום
בגיל הפרישה בוחרים מסלול קצבה, והבחירה משפיעה ישירות על המקדם ועל הסכום החודשי. שלושה רכיבים עיקריים:
| רכיב | מה הוא אומר | השפעה על הקצבה |
|---|---|---|
| קצבה ליחיד | הקצבה משולמת רק לפורש, ונפסקת בפטירתו | הקצבה הגבוהה ביותר |
| קצבת שארים לבן/בת הזוג | אחרי פטירת הפורש, בן/בת הזוג ממשיכים לקבל אחוז מהקצבה (למשל 60% או 100%) | מקטין את הקצבה החודשית |
| תקופת הבטחה | אם הפורש נפטר בתוך התקופה (למשל 120 או 180 חודשים), המוטבים ממשיכים לקבל עד סופה | מקטין מעט את הקצבה |
אין מסלול "נכון" לכולם. זוג שבו לבן הזוג השני יש פנסיה משלו יכול לבחור אחוז שארים נמוך יותר, ומי שבן הזוג תלוי בו כלכלית ירצה כיסוי גבוה יותר. הבחירה נעשית פעם אחת, ובדרך כלל אי אפשר לשנות אותה אחרי תחילת התשלום.
קצבה מזכה והפטור ממס
הקצבה מהחיסכון הפנסיוני חייבת במס הכנסה, אבל בגיל הזכאות לקצבת זקנה יש פטור על חלק ממנה. ב-2026 תקרת הקצבה המזכה היא 9,430 ש"ח לחודש, ושיעור הפטור הוא 57.5% – כלומר עד כ-5,422 ש"ח מהקצבה החודשית יכולים להיות פטורים ממס. את הפטור מבקשים מרשות המסים בטופס 161ד (קיבוע זכויות), ואפשר לנצל אותו גם כהיוון פטור – משיכה חד-פעמית של חלק מהחיסכון בלי מס.
מה אפשר לעשות כבר היום כדי להגדיל את הקצבה?
- להוריד דמי ניהול – כל עשירית אחוז מהצבירה מצטברת לאורך עשרות שנים.
- לא למשוך פיצויים – כל שקל שנשאר בקרן ממשיך לצבור תשואה.
- לבדוק פוליסות ותיקות – לפני ניוד או ביטול, לברר אם יש מקדם מובטח.
- לשקול פרישה גמישה – לפעמים דחייה של כמה שנים בתחילת הקצבה מגדילה אותה בצורה משמעותית.
פרישה מוקדמת או מאוחרת?
גיל הפרישה בקרן הפנסיה גמיש: אפשר להתחיל לקבל קצבה מגיל 60, אבל אז המקדם גבוה יותר והקצבה נמוכה יותר. דחייה של תחילת הקצבה אחרי גיל הפרישה הרגיל מורידה את המקדם ומגדילה את הקצבה – וגם מאפשרת לחיסכון להמשיך לצבור תשואה. לפני החלטה כדאי לבקש מהקרן סימולציה של הקצבה בכמה גילאים שונים ולהשוות.
גם אם הפרישה עוד רחוקה, כדאי להכיר את המקדם כבר עכשיו: הוא מסביר למה תחזית הקצבה בדוח השנתי משתנה משנה לשנה, ולמה כל שקל שנחסך היום חשוב.
שאלות נפוצות
האם המקדם בקרן פנסיה מובטח?
בקרן פנסיה המקדם נקבע לפי התקנון ויכול להשתנות עד הפרישה, בעיקר בעקבות שינויים בתוחלת החיים.
איפה רואים את תחזית הקצבה שלי?
בדוח השנתי מהקרן או מחברת הביטוח. הדוח מציג תחזית קצבה לפי יתרת החיסכון הקיימת ובהנחת תשואה קדימה, אבל בלי הפקדות עתידיות, כי את אלה הגוף המוסדי לא יודע לחשב. לתחזית מלאה יותר, לכל סוכן ביטוח פנסיוני יש מחשבון פנסיה שמחשב את הקצבה החזויה גם עם הפקדות עתידיות, לפי השכר שמזינים.
כדאי לבטל פוליסת ביטוח מנהלים ישנה?
לא לפני בדיקה. פוליסות ותיקות עם מקדם מובטח הן לעיתים נכס יקר ערך שלא ניתן לקנות היום.
עוד בנושא: מה זה תכנית פנסיונית? | ריבית דריבית | תיקון 190
מקור רשמי לבדיקה: פנסיה נט – השוואת תשואות ודמי ניהול של קרנות הפנסיה (המערכת הרשמית של רשות שוק ההון, ביטוח וחיסכון).

סוכן ביטוח פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר (רישיון משנת 2016), עם 25 שנות ניסיון בשוק ההון ובפיננסים – במערכת הבנקאות ובבתי השקעות. מתמחה בתכנון פנסיוני, השקעות וביטוחי פרט.
עוד עליי · לתיאום פגישת בדיקה · 052-3535687
רישיון מס' L-00133745 · אימות הרישיון במאגר בעלי הרישיון של משרד האוצר
רוצים לבדוק את התיק שלכם?
בפגישת בדיקה אני עובר איתכם על כל התמונה – פנסיה, חיסכון וביטוחים – בשפה פשוטה, ומראה בדיוק על מה אתם משלמים ומה אפשר לשפר. השאירו פרטים או התקשרו: 052-3535687.
הבהרה: המאמר מובא לצורך מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי או ייעוץ מס, ואינו תחליף לבדיקה אישית על ידי בעל רישיון. הנתונים נכונים לשנת 2026 ועשויים להתעדכן.
