
הכיסוי לאובדן כושר עבודה הוא אולי הכיסוי החשוב ביותר שיש: היכולת להמשיך לקבל הכנסה חודשית אם בגלל מחלה או תאונה אי אפשר לעבוד. ההכנסה שלנו היא הנכס הגדול ביותר שלנו – וכיסוי לא מתאים מתגלה בדרך כלל רק כשכבר מאוחר מדי.
איך מקבלים כיסוי?
- בקרן פנסיה מקיפה – הכיסוי מובנה בקרן ונגזר מגובה ההפקדות.
- בביטוח מנהלים או בפוליסה פרטית – רוכשים כיסוי נפרד.
מי צריך לבדוק את הכיסוי במיוחד?
- מי שהשכר שלו כולל תוספות – שעות נוספות, משמרות או עמלות. ההפקדות לרוב רק על שכר הבסיס, וגם הכיסוי בהתאם.
- מי שמרוויח מעל השכר הממוצע – המעסיק רשאי לעצור את ההפקדות בגובה השכר הממוצע במשק, כך שחלק מההכנסה לא מכוסה.
- עצמאים – שמפקידים רק את המינימום.
הגדרה מקצועית מול הגדרה כללית
| הגדרה כללית (קרן פנסיה) | הגדרה עיסוקית | |
|---|---|---|
| מתי משלמים | כשלא ניתן לעבוד בעבודתך או בכל עבודה אחרת המתאימה לך לפי השכלה, הכשרה וניסיון | כשלא ניתן לעבוד במקצוע הספציפי שלך |
| פרשנות | רחבה – חברות הביטוח יחפשו עבודה חלופית | מצומצמת וברורה יותר |
| מתאים במיוחד ל | רוב העובדים | בעלי מקצועות "צווארון לבן" ומקצועות ייחודיים |
את הכיסוי בקרן הפנסיה אפשר לשפר להגדרה עיסוקית באמצעות מוצר שנקרא "מטריה ביטוחית", שנרכש באופן פרטי ומשלים את הכיסוי.
כמה כיסוי צריך? דוגמה מספרית
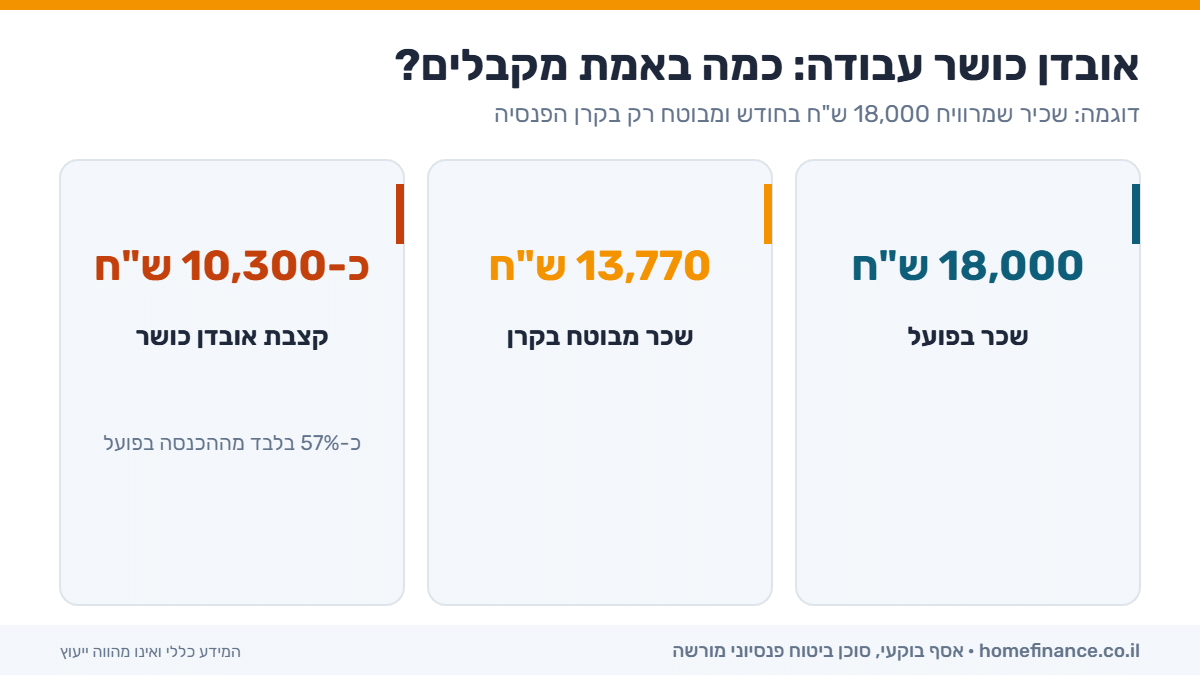
נניח שכיר עם שכר של 18,000 ש"ח, שהמעסיק מפקיד עבורו לפנסיה רק עד השכר הממוצע במשק – כ-13,770 ש"ח:
| נתון | סכום חודשי |
|---|---|
| שכר בפועל | 18,000 ש"ח |
| שכר מבוטח בקרן | 13,770 ש"ח |
| קצבת אובדן כושר (עד 75% מהשכר המבוטח) | עד כ-10,300 ש"ח |
| אחוז מההכנסה בפועל | כ-57% בלבד |
במקרה כזה, אם חלילה יאבד כושר העבודה, ההכנסה תרד כמעט בחצי. כדי לסגור את הפער אפשר להגדיל את ההפקדות או לרכוש ביטוח אובדן כושר עבודה פרטי משלים.
מה עוד חשוב לבדוק בפוליסה או בתקנון?
- שחרור מהפקדות – בתקופת אובדן הכושר הקרן ממשיכה להפקיד עבורכם לחיסכון, כך שהפנסיה העתידית לא נפגעת. כדאי לוודא שזה קיים גם בפוליסה פרטית.
- החרגות – מצב רפואי קודם עלול להיות מוחרג מהכיסוי, בדרך כלל לתקופה מוגבלת. חשוב לענות בכנות על הצהרת הבריאות.
- אובדן כושר חלקי – מי שיכול לעבוד בחלקיות משרה עשוי לקבל קצבה חלקית. כדאי לבדוק איך זה מוגדר.
- תקופת התשלום – עד איזה גיל משולמת הקצבה: בדרך כלל עד גיל הפרישה או עד גיל 67.
- הצמדה – האם הקצבה צמודה למדד או לתשואה, כדי שערכה לא יישחק לאורך שנים.
אובדן כושר עבודה מול נכות כללית בביטוח לאומי
ביטוח לאומי משלם קצבת נכות כללית רק בתנאים מחמירים יחסית, ובסכומים שנמוכים בהרבה מרוב המשכורות. לכן הכיסוי בקרן הפנסיה או בפוליסה פרטית הוא מה שמאפשר למשפחה לשמור על רמת החיים, לעמוד בהחזרי המשכנתא ולהמשיך בשגרה.
איך מגישים תביעה לאובדן כושר עבודה?
- מודיעים מוקדם – פונים לקרן או לחברת הביטוח זמן קצר אחרי שמתברר שלא ניתן לחזור לעבודה, גם לפני שהסתיימה תקופת ההמתנה.
- אוספים מסמכים – אישורי מחלה, סיכומי ביקור אצל רופאים, תלושי שכר ואישורים מהמעסיק.
- עוברים בדיקה – הקרן או המבטחת עשויות לשלוח לבדיקה של רופא מטעמן.
- מעקב שוטף – הזכאות נבדקת מחדש מעת לעת, ולכן חשוב לשמור על קשר ולעדכן במצב הרפואי.
תביעה שמוגשת בצורה מסודרת, עם תיעוד רפואי מלא, מטופלת בדרך כלל מהר יותר. סוכן שמלווה אתכם בתהליך יכול לחסוך הרבה זמן ותסכול בתקופה שגם ככה קשה.
עצמאים: למה הכיסוי חשוב במיוחד
לעצמאי אין מעסיק שממשיך לשלם משכורת בתקופת מחלה, ואין ימי מחלה צבורים. אם העסק תלוי בו אישית, כל חודש בלי עבודה הוא חודש בלי הכנסה. לכן עצמאים צריכים לוודא שהכיסוי מחושב לפי ההכנסה האמיתית ולא לפי הפקדת המינימום. בנוסף, הפרמיה על ביטוח אובדן כושר עבודה מקנה לעצמאי הטבת מס, כך שהעלות נטו נמוכה מהפרמיה.
שאלות נפוצות
כמה מקבלים במקרה של אובדן כושר עבודה?
בדרך כלל עד 75% מהשכר המבוטח, לפי התנאים בתקנון או בפוליסה.
האם יש תקופת המתנה?
כן, לרוב 3 חודשים מיום אובדן הכושר ועד תחילת התשלום.
האם קצבת אובדן כושר חייבת במס?
תלוי במקור הכיסוי ובאופן שבו שולמו הפרמיות. כדאי לבדוק את המצב הספציפי שלכם.
עוד בנושא: קצבת שארים | הפקדות לפנסיה | הסבר על ביטוחי פרט | רצף הכיסוי במעבר עבודה | ביטוח תאונות אישיות
מקור רשמי לבדיקה: הר הביטוח – כל הביטוחים שלכם במקום אחד (המערכת הרשמית של רשות שוק ההון, ביטוח וחיסכון).

סוכן ביטוח פנסיוני מורשה מטעם רשות שוק ההון, ביטוח וחיסכון במשרד האוצר (רישיון משנת 2016), עם 25 שנות ניסיון בשוק ההון ובפיננסים – במערכת הבנקאות ובבתי השקעות. מתמחה בתכנון פנסיוני, השקעות וביטוחי פרט.
עוד עליי · לתיאום פגישת בדיקה · 052-3535687
רישיון מס' L-00133745 · אימות הרישיון במאגר בעלי הרישיון של משרד האוצר
רוצים לבדוק את התיק שלכם?
בפגישת בדיקה אני עובר איתכם על כל התמונה – פנסיה, חיסכון וביטוחים – בשפה פשוטה, ומראה בדיוק על מה אתם משלמים ומה אפשר לשפר. השאירו פרטים או התקשרו: 052-3535687.
הבהרה: המאמר מובא לצורך מידע כללי בלבד ואינו מהווה ייעוץ פנסיוני, ביטוחי או ייעוץ מס, ואינו תחליף לבדיקה אישית על ידי בעל רישיון. הנתונים נכונים לשנת 2026 ועשויים להתעדכן.
